Шаталова О.И.: банковский сектор: финансы и технологии
-
Скопировать в буфер обмена текущую ссылку
- Поделить в Телеграм
- Поделить в ВК
Снижение ключевой ставки Банком России до 18% является основной причиной корректировки ипотечных ставок. Снижение ставок варьируется в зависимости от банка и программы. Например, ПСБ планирует снизить ставки до 20,99%, а минимальная ставка в Сбербанке составляет от 19,4%.
Это снижение ставок по ипотеке открывает новые возможности для потенциальных заемщиков, стремящихся приобрести жилье. Уменьшение финансовой нагрузки по ежемесячным платежам делает ипотечные кредиты более доступными и привлекательными, что может стимулировать спрос на рынке недвижимости. Однако, важно учитывать, что даже сниженные ставки все еще остаются относительно высокими, и заемщикам следует тщательно оценивать свои финансовые возможности перед принятием решения о взятии ипотечного кредита.
Снижение ключевой ставки Центральным Банком России является важным сигналом для экономики, свидетельствующим о постепенной стабилизации финансовой ситуации в стране. Этот шаг позволяет банкам снизить стоимость кредитных ресурсов, что, в свою очередь, позитивно сказывается на доступности кредитов для населения и бизнеса. Дальнейшее снижение ключевой ставки может привести к еще большему уменьшению ипотечных ставок, что окажет дополнительную поддержку рынку недвижимости.
Стоит отметить, что помимо снижения ключевой ставки, на формирование ипотечных ставок влияют и другие факторы, такие как уровень инфляции, ситуация на рынке недвижимости и конкуренция между банками. Заемщикам следует учитывать все эти факторы при выборе ипотечной программы и обращаться в несколько банков для сравнения предложений.
«Ставки по рыночным ипотечным программам были сокращены Сбером на два процентных пункта в завершении июля. Теперь на платформе «Домклик» клиенты могут оформить кредит на жилье по минимальной ставке, начинающейся от 19,4%. Тенденция к снижению ипотечных ставок является позитивным сигналом для рынка недвижимости и экономики в целом. Это может привести к увеличению спроса на жилье, развитию строительной отрасли и улучшению жилищных условий для населения. Однако, заемщикам следует подходить к вопросу ипотечного кредитования ответственно и тщательно оценивать свои финансовые возможности», - отмечает профессор О.И. Шаталова.
Другие новости
-
20 ноября
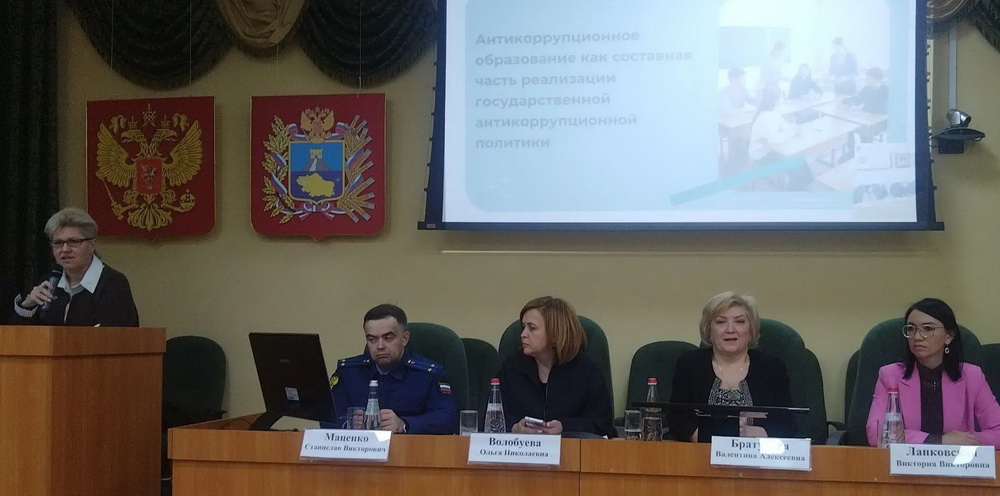
Доцент Мухорьянова О.А. – спикер образовательного мероприятия по противодействию коррупции
-
20 ноября
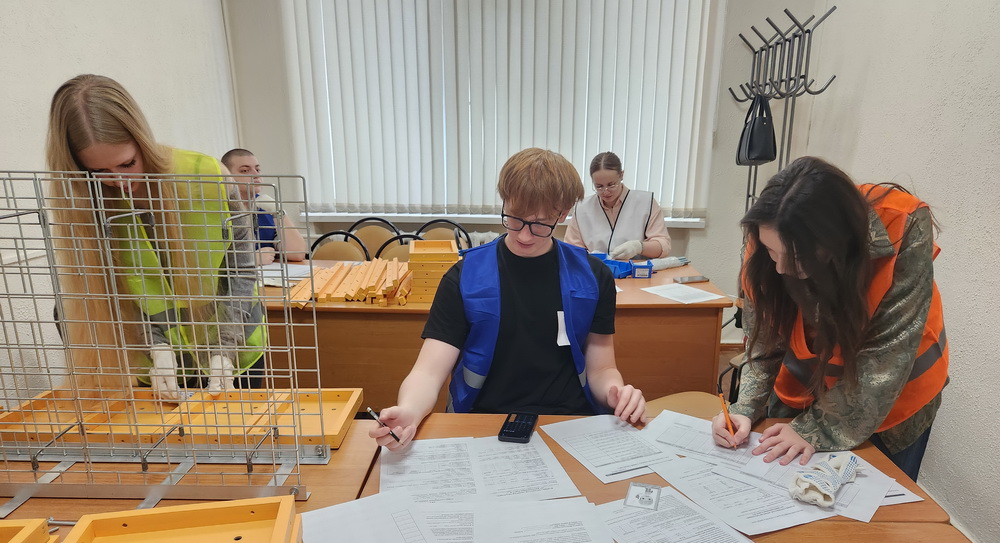
Студенты освоили инструменты бережливого производства на «Фабрике процессов»
-
20 ноября
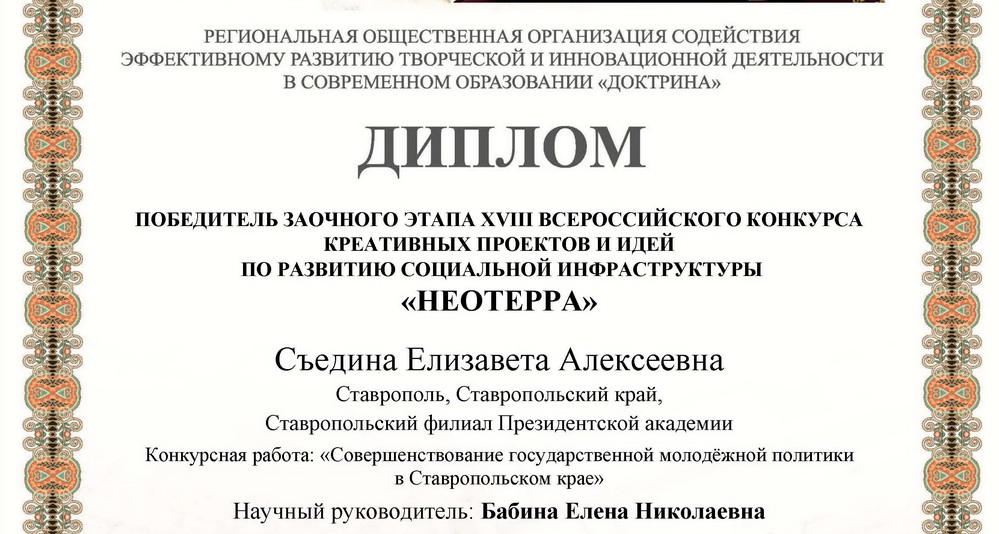
Съедина Елизавета – победитель Всероссийского конкурса «НЕОТЕРРА»
-
20 ноября
Курс на взаимовыгодное партнёрство и технологическое будущее
-
18 ноября
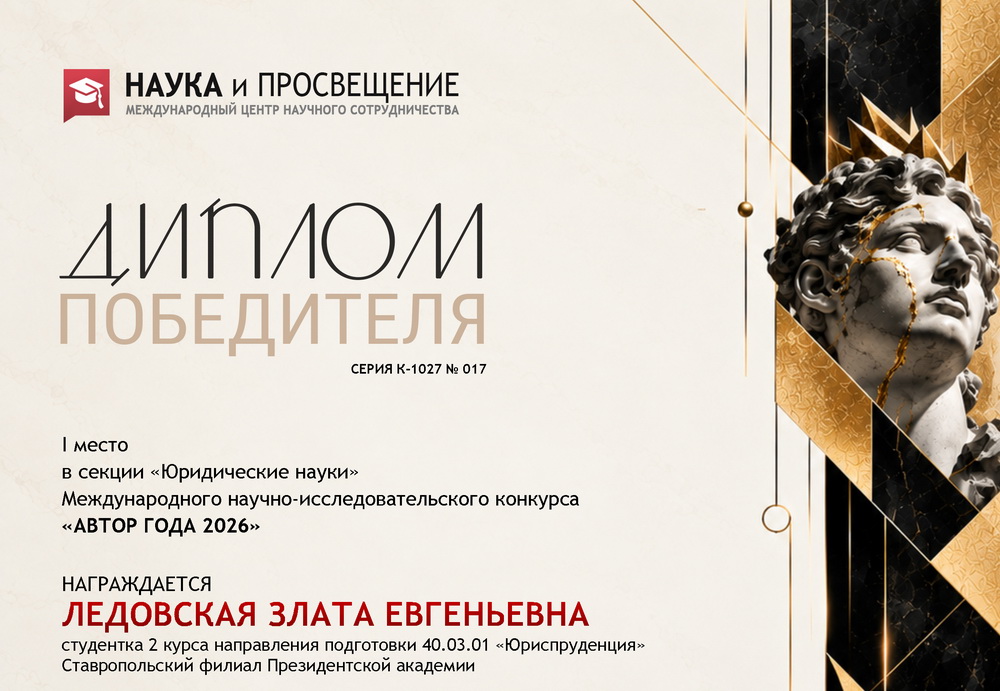
Ледовская Злата – победитель Международного научно-исследовательского конкурса «Автор года 2026»
-
18 ноября
Экспортный вектор развития: форум «Сделано в России» как драйвер несырьевой экономики
-
18 ноября
Катализаторы технологического суверенитета: как малые компании привлекли 21,4 млрд рублей
-
18 ноября
Достижения воссоединенных регионов